Seguro de protección contra lesiones personales en el estado de Washington
La protección contra lesiones personales puede ayudar a pagar facturas médicas y ciertas pérdidas después de un accidente, sin importar quién causó el choque. VanWa Legal PLLC ayuda a personas lesionadas en Vancouver y el condado de Clark a comprender los beneficios PIP y reclamar una compensación completa después de un accidente.

Atendemos Vancouver y el suroeste de Washington
Acuerdo de $1.15 millones por muerte por negligencia
No paga honorarios a menos que ganemos
Representación dirigida por un abogado
Qué es PIP
¿Qué es la protección contra lesiones personales?
La protección contra lesiones personales, comúnmente llamada PIP, es un tipo de cobertura de seguro de automóvil que puede ayudar a pagar su atención médica y ciertas otras pérdidas después de un accidente. A diferencia de una reclamación de responsabilidad civil, PIP se aplica sin importar quién causó el choque, lo que la convierte en una de las fuentes de ayuda más rápidas mientras aún se resuelve una reclamación mayor por lesiones.
Esa rapidez importa. Las facturas médicas no esperan un acuerdo, y PIP puede comenzar a cubrir el costo del tratamiento mucho antes de que se determine la culpa o se alcance una cifra final para la reclamación. Lo que cubre exactamente su póliza y sus límites depende de los términos específicos de la cobertura que usted o su hogar hayan contratado.
Como PIP es un beneficio de primera parte —es decir, lo paga su propia aseguradora y no la del conductor culpable— también ocupa un lugar central en la manera en que se organiza una reclamación de seguro más amplia después de un choque. Si se usa correctamente, permite continuar el tratamiento y mantener las facturas al día mientras se negocia la reclamación principal; si se pasa por alto, puede dejar sin reclamar dinero al que usted tenía derecho desde el principio.
¿Qué cubre PIP?
PIP está diseñada para responder rápidamente a los costos inmediatos de una lesión, aunque lo que paga exactamente y hasta qué límite depende de la cobertura que usted seleccionó cuando se emitió la póliza. Según esos términos, puede cubrir:
- Gastos médicos
- Facturas del hospital
- Consultas médicas
- Fisioterapia
- Salarios perdidos, en algunas pólizas
- Gastos funerarios, en algunas pólizas
- Servicios o ayuda de reemplazo, en algunas pólizas
- Cobertura sujeta a los límites específicos de la póliza

¿Es obligatorio tener PIP en Washington?
Las aseguradoras de Washington están obligadas a ofrecer cobertura PIP, pero la decisión de aceptarla o rechazarla corresponde al titular de la póliza. Muchos conductores la rechazan, a veces sin comprender por completo a qué renunciaron, o simplemente no recuerdan si la aceptaron o rechazaron cuando compraron la póliza.
Esta es una de las razones por las que tantas personas no saben si tienen PIP después de un accidente. Revisar la página de declaraciones de su póliza es la manera más rápida de averiguarlo y, si el panorama de cobertura no está claro, un abogado puede revisar directamente la póliza y explicar exactamente qué corresponde a su situación.
También conviene saber que PIP es una cobertura sin determinación de culpa, lo que significa que paga estos beneficios incluso si el choque fue parcial o totalmente culpa suya. Esto sorprende a muchas personas, pues suponen que ser culpables las descalifica y, como resultado, nunca reclaman beneficios por los que ya pagaron. Si no está seguro de su cobertura, revisar la póliza no cuesta nada antes de suponer que simplemente no existe.
¿Cuándo puede ayudar PIP después de un accidente?
Como PIP se aplica sin importar quién tuvo la culpa, puede ayudar en casi todo tipo de accidente vehicular y suele ser la primera cobertura que responde mientras una reclamación mayor por lesiones aún está tomando forma. Entre las situaciones en las que PIP interviene con frecuencia se encuentran:
- Accidentes automovilísticos
- Lesiones de pasajeros
- Accidentes de peatones
- Accidentes de bicicleta
- Accidentes de atropello y fuga
- Accidentes causados por conductores ebrios
- Accidentes por conducción distraída
- Casos de lesiones graves, mientras aún está pendiente una reclamación mayor
PIP frente al seguro médico
Determinar qué cobertura paga primero —PIP o su propio seguro médico— depende de sus pólizas específicas y de cómo se coordinan entre sí. Los deducibles y copagos pueden variar considerablemente, y el seguro médico suele imponer un gravamen médico sobre el acuerdo final mediante un proceso llamado subrogación, lo que significa que una parte de la compensación que obtenga puede destinarse al reembolso de facturas que el seguro ya pagó.
Coordinar estas dos fuentes de cobertura es importante, e ignorar las facturas médicas mientras espera un acuerdo es uno de los errores más costosos que puede cometer una persona lesionada. Las facturas impagas pueden afectar su crédito y su acceso al tratamiento mucho antes de que se resuelva la reclamación. Determinar correctamente el orden de pago es uno de los detalles que analizamos con atención al revisar toda la reclamación de seguro después de un choque.
PIP y el seguro del conductor culpable
PIP es completamente independiente de una reclamación de responsabilidad civil contra el conductor culpable. Puede comenzar a ayudar con sus facturas médicas mientras la reclamación mayor aún está pendiente, sin esperar a que se determine la culpa ni a que se alcance un acuerdo.
La aseguradora del conductor culpable aún puede deberle daños que superen lo que PIP ya pagó, incluidos el dolor y sufrimiento, la pérdida de ingresos por encima de los límites de PIP y otras pérdidas que PIP no cubre. Un acuerdo completo debe tomar en cuenta todo lo que se le debe, no solo lo que PIP ya proporcionó. Además, si el conductor culpable no tiene seguro o tiene una cobertura insuficiente para cubrir sus pérdidas, su propia cobertura para conductores sin seguro o con seguro insuficiente puede intervenir para cubrir la diferencia que PIP por sí sola no puede pagar.
¿Qué sucede si PIP niega o demora el pago?
Las reclamaciones PIP pueden negarse o demorarse por razones que no siempre son claras: registros faltantes, disputas sobre lo que se considera médicamente necesario o un examen médico independiente que contradice las conclusiones de su propio médico. A veces las aseguradoras suspenden el tratamiento antes de que la recuperación realmente haya terminado y alegan que la atención adicional no guarda relación con el accidente.
Estas disputas pueden ser desalentadoras, pero una negativa no siempre es la última palabra. La ayuda legal suele ser necesaria cuando una aseguradora trata una reclamación legítima como si fuera sospechosa.
También conviene comprender qué es realmente un examen médico independiente. Pese a su nombre aparentemente neutral, el examen lo organiza y paga la aseguradora, y sus conclusiones con frecuencia respaldan la suspensión de los beneficios. Usted no está obligado a aceptar sin más esa opinión en lugar de la de su propio médico tratante. Una documentación constante de los síntomas y un conjunto completo de registros brindan a un abogado la base para impugnar una negativa prematura; si una aseguradora actúa de mala fe, la ley de Washington ofrece recursos adicionales.
Cómo averiguar si tiene cobertura PIP
- Revise la página de declaraciones de su póliza de automóvil
- Llame directamente a su aseguradora
- Revise cualquier formulario de rechazo que quizá haya firmado
- Pida a su aseguradora una copia de su póliza completa
- Revise otras pólizas del hogar que podrían extenderle cobertura
- Pida a un abogado que revise directamente su cobertura
Errores comunes de PIP que debe evitar
- Suponer que no existe cobertura sin verificarlo
- Ignorar las facturas médicas mientras espera una reclamación
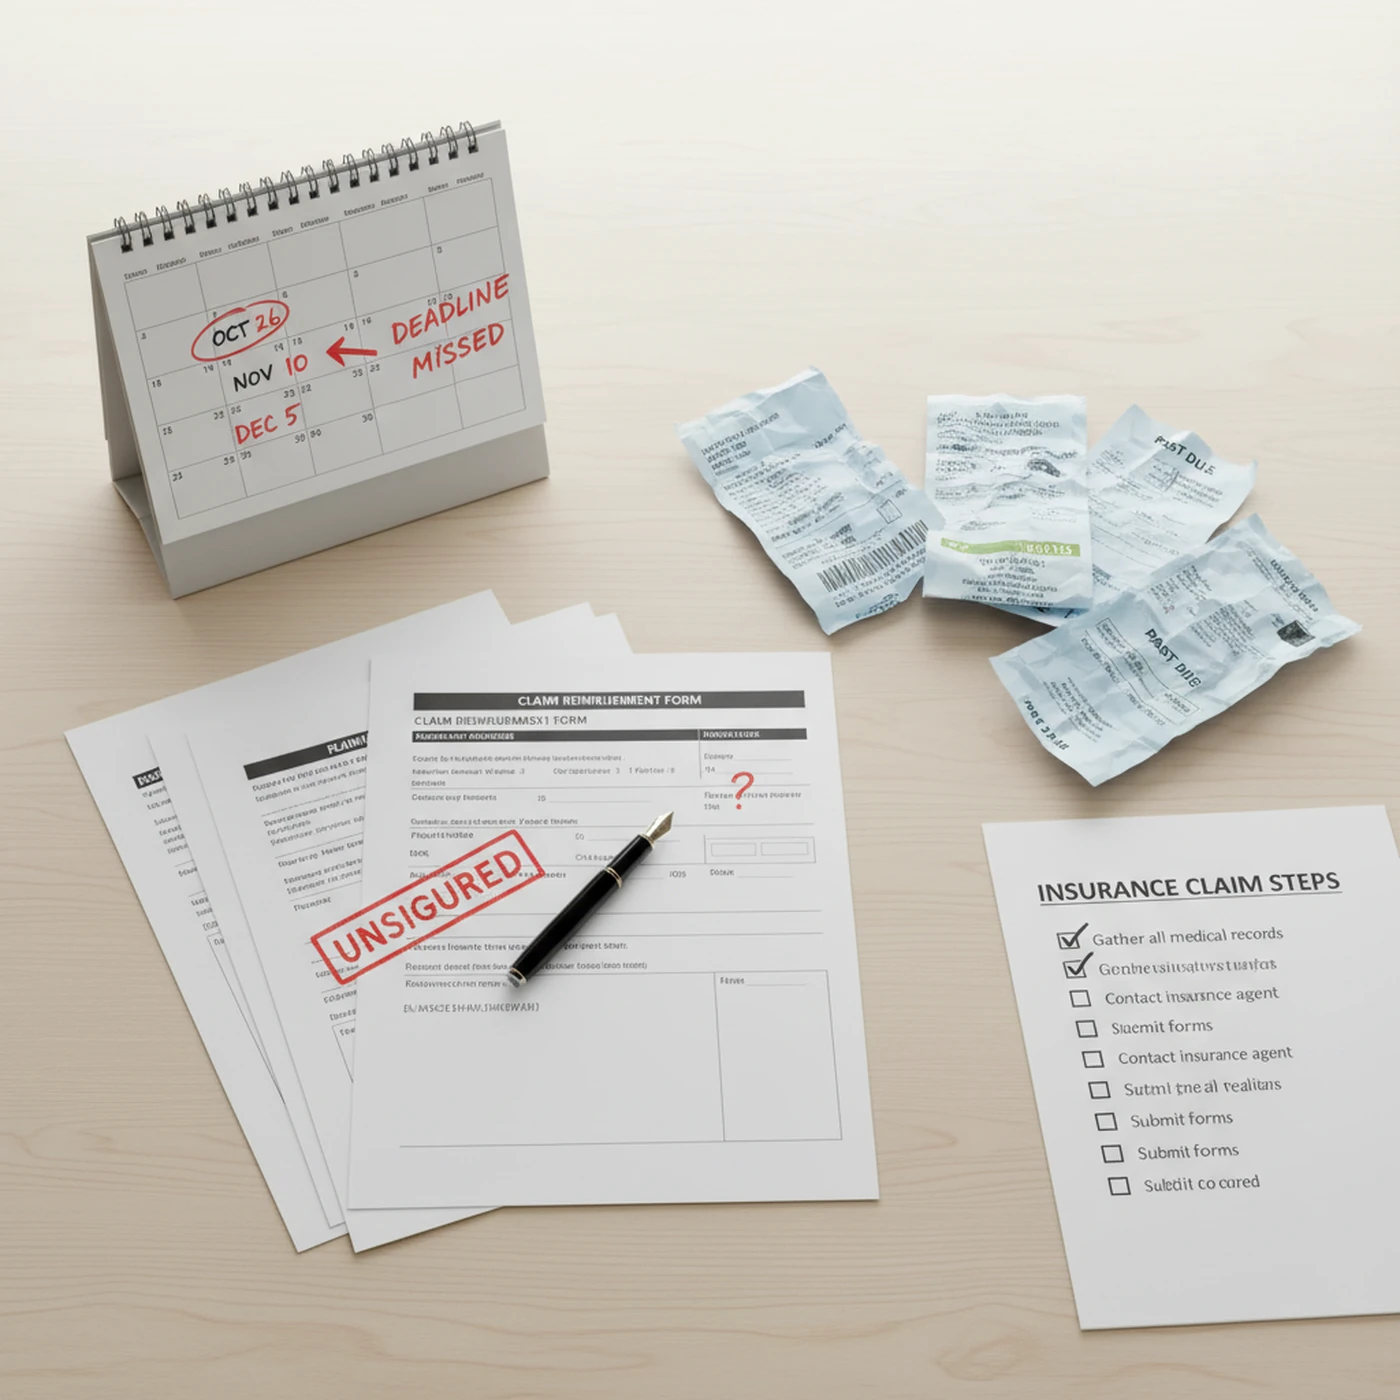
- Incumplir los plazos de la aseguradora
- Firmar autorizaciones médicas demasiado amplias
- Dar declaraciones poco claras o contradictorias
- No coordinar los beneficios PIP con la reclamación mayor por lesiones
Preguntas frecuentes
Preguntas frecuentes sobre el seguro PIP
Las aseguradoras están obligadas a ofrecerla, pero los titulares de pólizas pueden optar por rechazarla, por lo que no todas las personas tienen cobertura PIP.
¿Tiene más preguntas? Envíenos un mensaje a [email protected]
Contáctenos
Comuníquese con un abogado de reclamaciones PIP en Vancouver
Si no está seguro de lo que incluye su cobertura PIP o una aseguradora disputa su reclamación, no tiene que resolverlo solo. Hable sin costo con un abogado sobre su cobertura y no pague nada a menos que ganemos.