Reclamaciones por conductores sin seguro o con seguro insuficiente en Washington
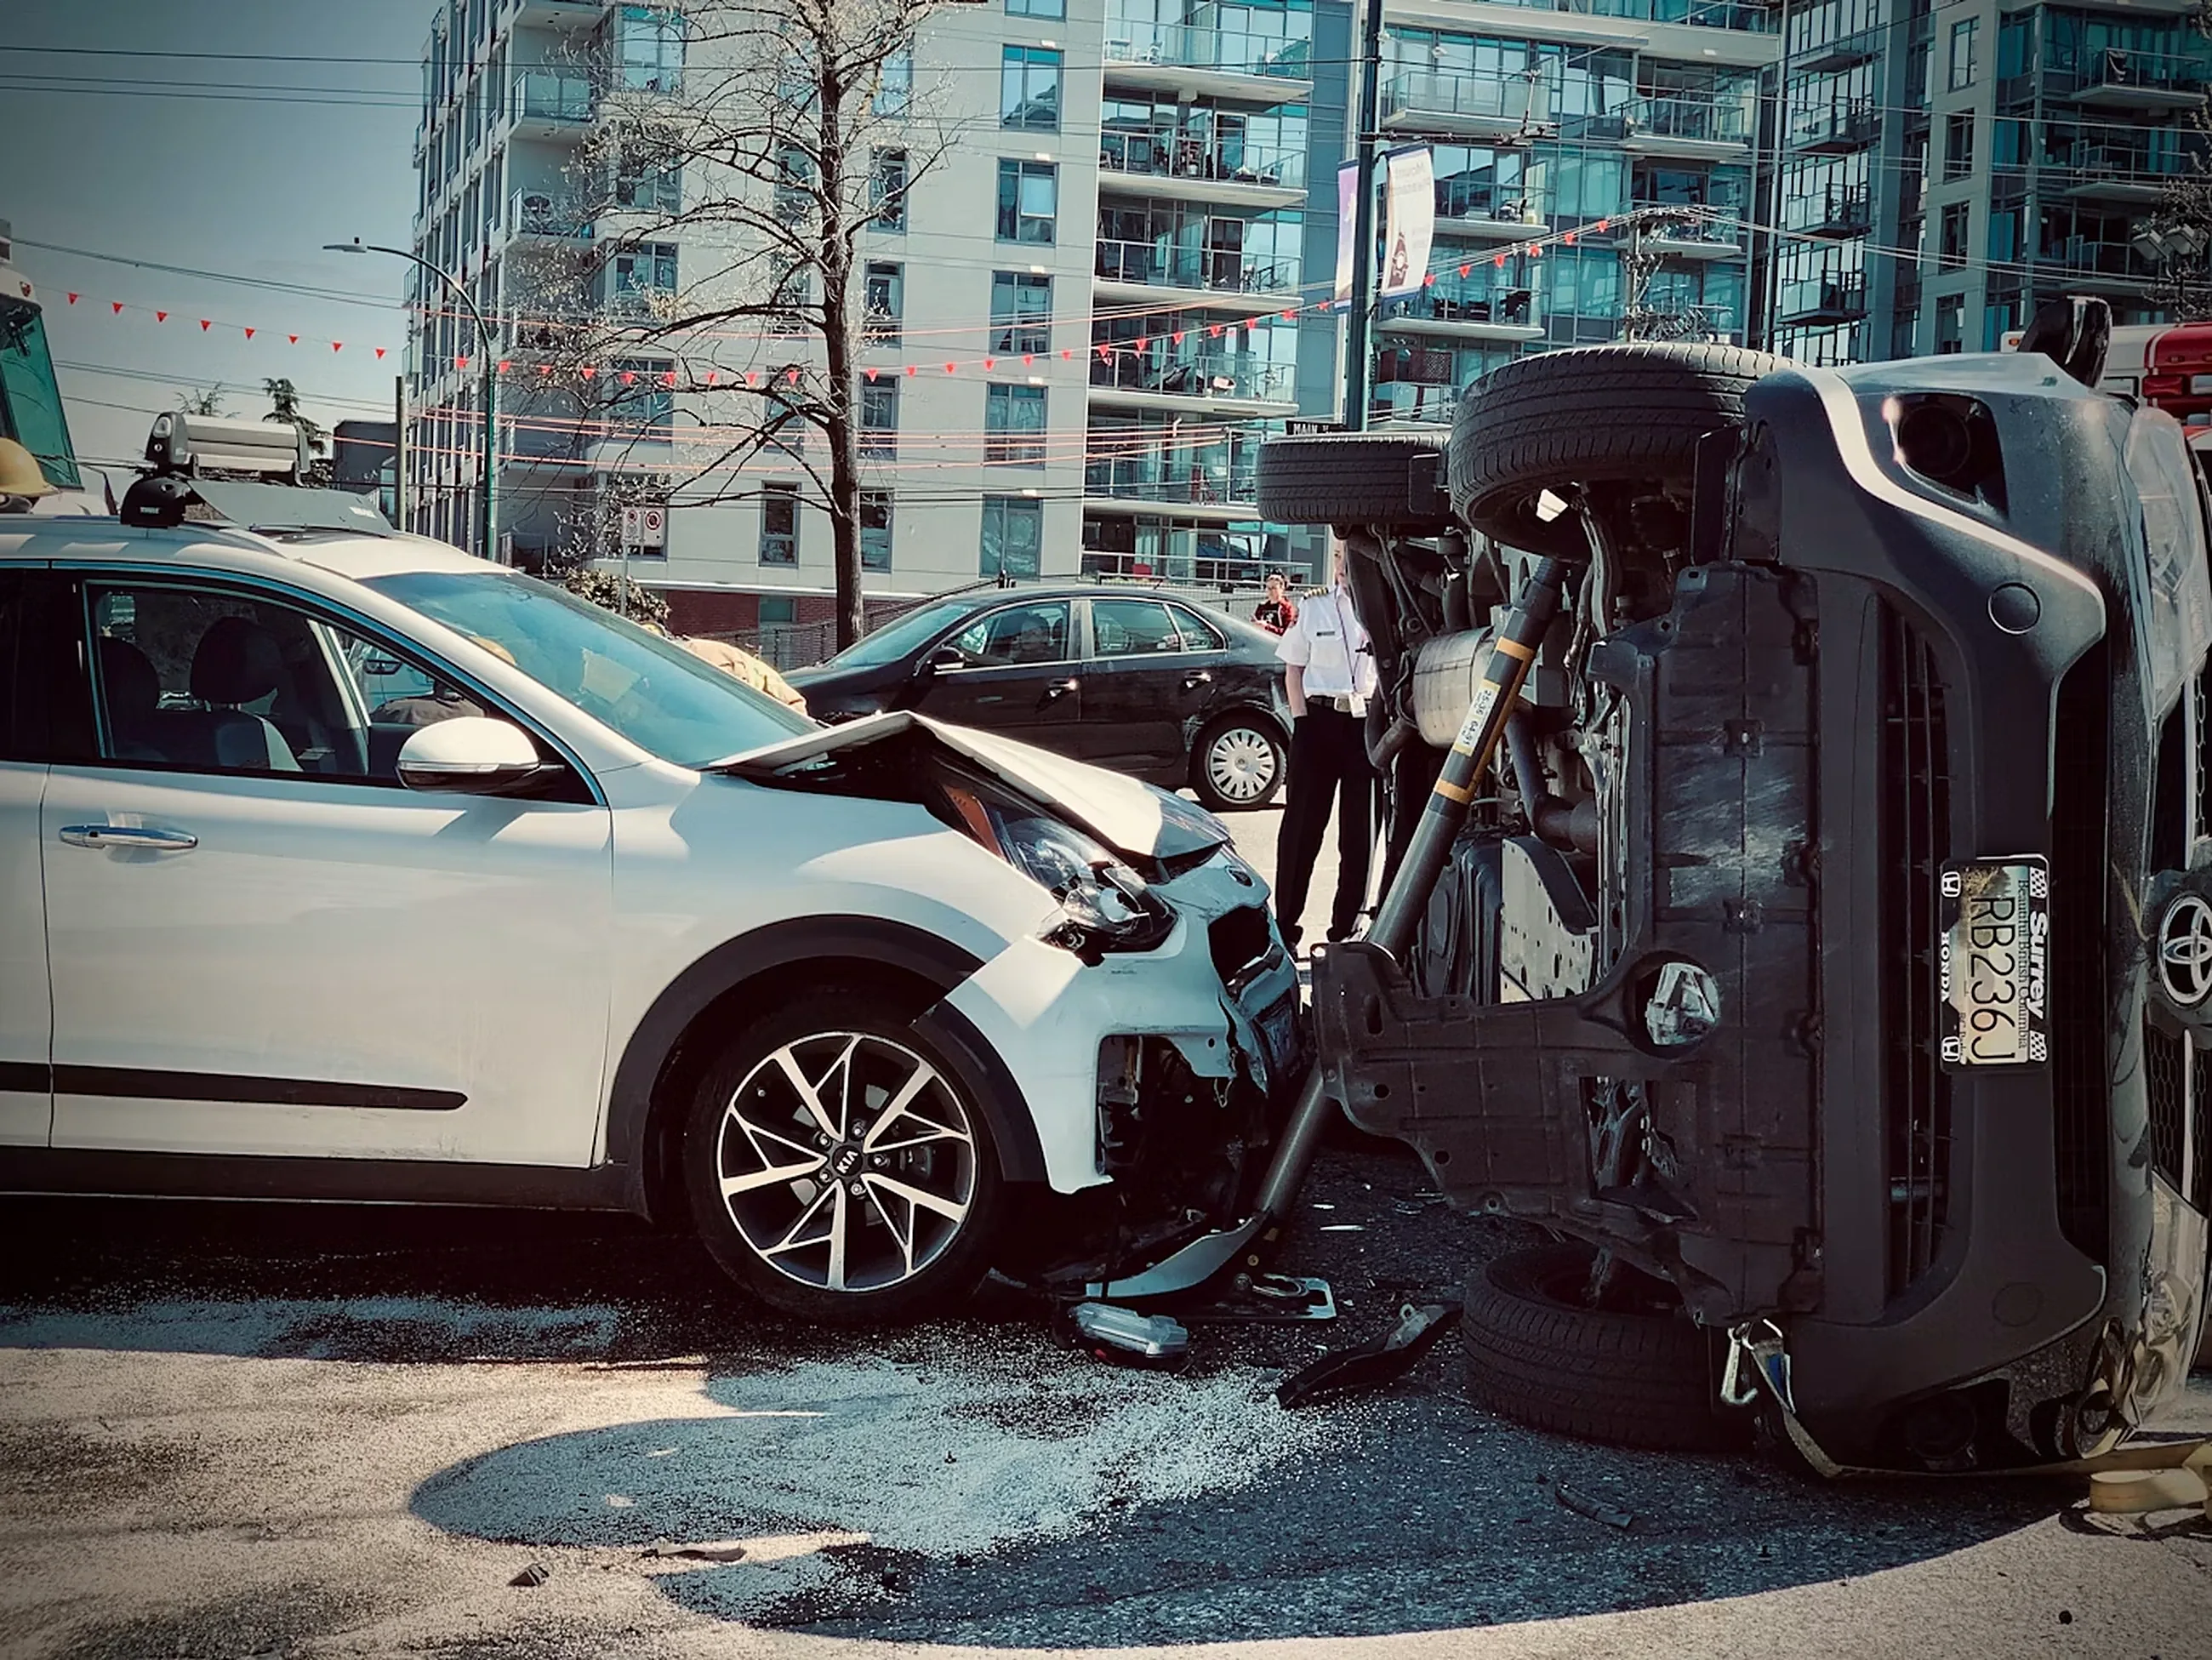
Si el conductor que le lesionó no tenía seguro, tenía una cobertura insuficiente o huyó del lugar, su propia póliza podría brindarle cobertura. VanWa Legal PLLC ayuda a víctimas de accidentes en Vancouver y el condado de Clark a presentar reclamaciones por conductores sin seguro o con seguro insuficiente.

Atendemos Vancouver y el suroeste de Washington
Acuerdo de $1.15 millones por muerte por negligencia
No paga honorarios a menos que ganemos
Representación dirigida por un abogado
¿Qué es una reclamación por un conductor sin seguro o con seguro insuficiente?
La cobertura para conductores sin seguro, conocida como UM, se aplica cuando el conductor que causó su accidente no tiene ningún seguro. La cobertura para conductores con seguro insuficiente, o UIM, se aplica cuando ese conductor tiene seguro, pero no lo suficiente para cubrir la totalidad de sus lesiones.
Los casos de atropello y fuga también suelen corresponder a la cobertura para conductores sin seguro, ya que no es posible presentar una reclamación directamente contra un conductor no identificado. Por lo general, estas reclamaciones se presentan bajo su propia póliza y no la del conductor culpable, y lo que corresponda exactamente depende de los términos específicos de su cobertura.
Esta cobertura existe porque demasiados conductores circulan sin seguro o solo con el mínimo estatal, y un accidente automovilístico grave puede costar mucho más de lo que pagará una póliza mínima. UM y UIM son las partes de su propia póliza diseñadas precisamente para esa situación, de modo que una lesión causada por la falta de seguro suficiente de otra persona no se convierta en una carga económica que usted deba asumir solo.
Cuándo puede corresponder la cobertura UM/UIM
La cobertura UM y UIM puede intervenir en una amplia variedad de accidentes y a menudo determina si una persona con lesiones graves realmente recibe una compensación completa. Entre las situaciones comunes en las que puede corresponder esta cobertura se encuentran:
- El conductor culpable no tiene seguro
- El conductor culpable solo tiene los límites mínimos estatales
- Las lesiones graves superan el seguro disponible
- El accidente fue de atropello y fuga
- Un peatón fue atropellado por un conductor sin seguro
- Un ciclista fue atropellado por un conductor sin seguro
- Un motociclista fue atropellado por un conductor con seguro insuficiente
- Un accidente causado por un conductor ebrio involucró a un conductor con límites bajos en su póliza

Por qué importa la cobertura para conductores con seguro insuficiente
Los requisitos mínimos de seguro de responsabilidad civil de Washington suelen ser muy inferiores al costo real de una lesión grave. Las facturas médicas, los salarios perdidos y las necesidades de atención a largo plazo pueden superar fácilmente lo que una póliza mínima fue diseñada para cubrir.
Esta diferencia adquiere especial importancia en los casos de lesiones catastróficas y muerte por negligencia, donde los daños suelen superar ampliamente los límites de una póliza estándar. La cobertura UIM existe específicamente para cubrir esa diferencia, e identificarla pronto suele ser uno de los pasos más importantes en una reclamación por lesiones graves.
Considere un ejemplo común: un conductor con la cobertura mínima estatal de responsabilidad civil causa un choque que le obliga a someterse a una cirugía, meses de rehabilitación y ausentarse del trabajo, con costos que en conjunto multiplican varias veces ese límite. Una vez agotada la póliza del conductor culpable, sin UIM su compensación simplemente terminaría allí. Con UIM, puede presentar una reclamación contra su propia cobertura por el resto, hasta los límites contratados; por eso conviene revisar exactamente cuánta protección UIM tiene antes de necesitarla.
¿Qué sucede si el conductor huyó del lugar?
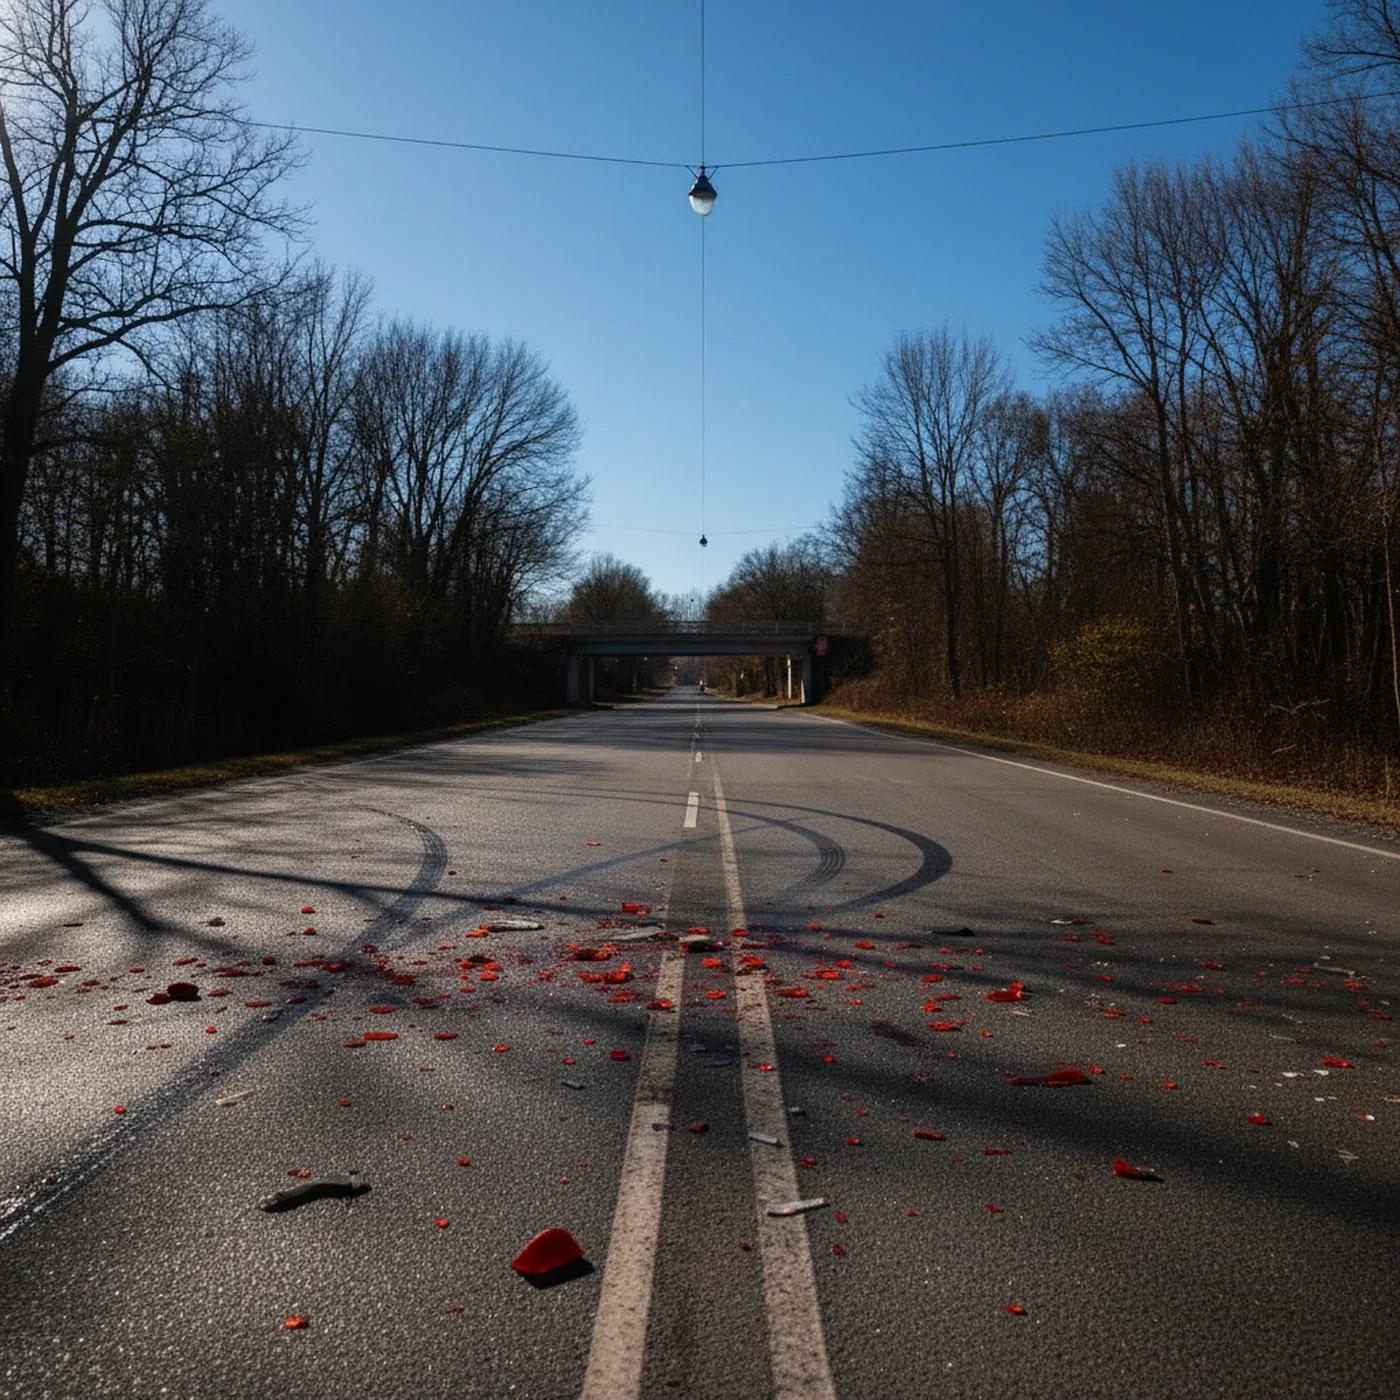
Un atropello y fuga le deja sin un conductor contra quien presentar directamente una reclamación, y es precisamente allí donde suele intervenir la cobertura para conductores sin seguro. Un informe policial es esencial, al igual que las declaraciones de testigos, las grabaciones de cámaras cercanas o incluso una descripción parcial del vehículo que pueda ayudar a identificar al conductor más adelante.
Notifique sin demora a su aseguradora después de un atropello y fuga, pues un retraso en el informe puede complicar una reclamación UM aunque los hechos subyacentes sean sólidos.
Como se desconoce al conductor culpable, una reclamación UM por atropello y fuga otorga aún más peso a la evidencia física y a la notificación oportuna. Algunas pólizas exigen aviso dentro de un período breve y pueden pedir corroboración de que intervino otro vehículo, como la declaración de un testigo o el contacto físico entre los vehículos. Cumplir esos requisitos pronto suele impedir que una reclamación legítima se niegue por un tecnicismo, en lugar de resolverse según sus verdaderos méritos.
Su propia aseguradora sigue siendo una aseguradora
Una reclamación UM o UIM se presenta bajo su propia póliza, pero eso no significa que su aseguradora esté automáticamente de su lado. Aun puede disputar la culpa, cuestionar la gravedad de sus lesiones o rechazar el valor de su reclamación mediante las mismas tácticas que cualquier otra aseguradora.
Las declaraciones grabadas y las solicitudes de autorización médica deben manejarse con cuidado, incluso cuando se trata de su propia compañía. El hecho de que usted sea titular de una póliza no impide que la aseguradora actúe según sus propios intereses económicos.
También existe una trampa importante que debe evitar antes de presentar siquiera una reclamación UIM. Aceptar los límites de responsabilidad civil del conductor culpable sin el consentimiento de su propia aseguradora puede, conforme a muchas pólizas, eliminar por completo su derecho a presentar una reclamación UIM. Por eso nunca debe firmar una exención de responsabilidad con la aseguradora del otro conductor, por razonable que parezca la oferta, hasta que se hayan revisado sus derechos UIM y, cuando sea necesario, su propia aseguradora haya tenido la oportunidad de dar su consentimiento.
Evidencia necesaria para una reclamación UM/UIM
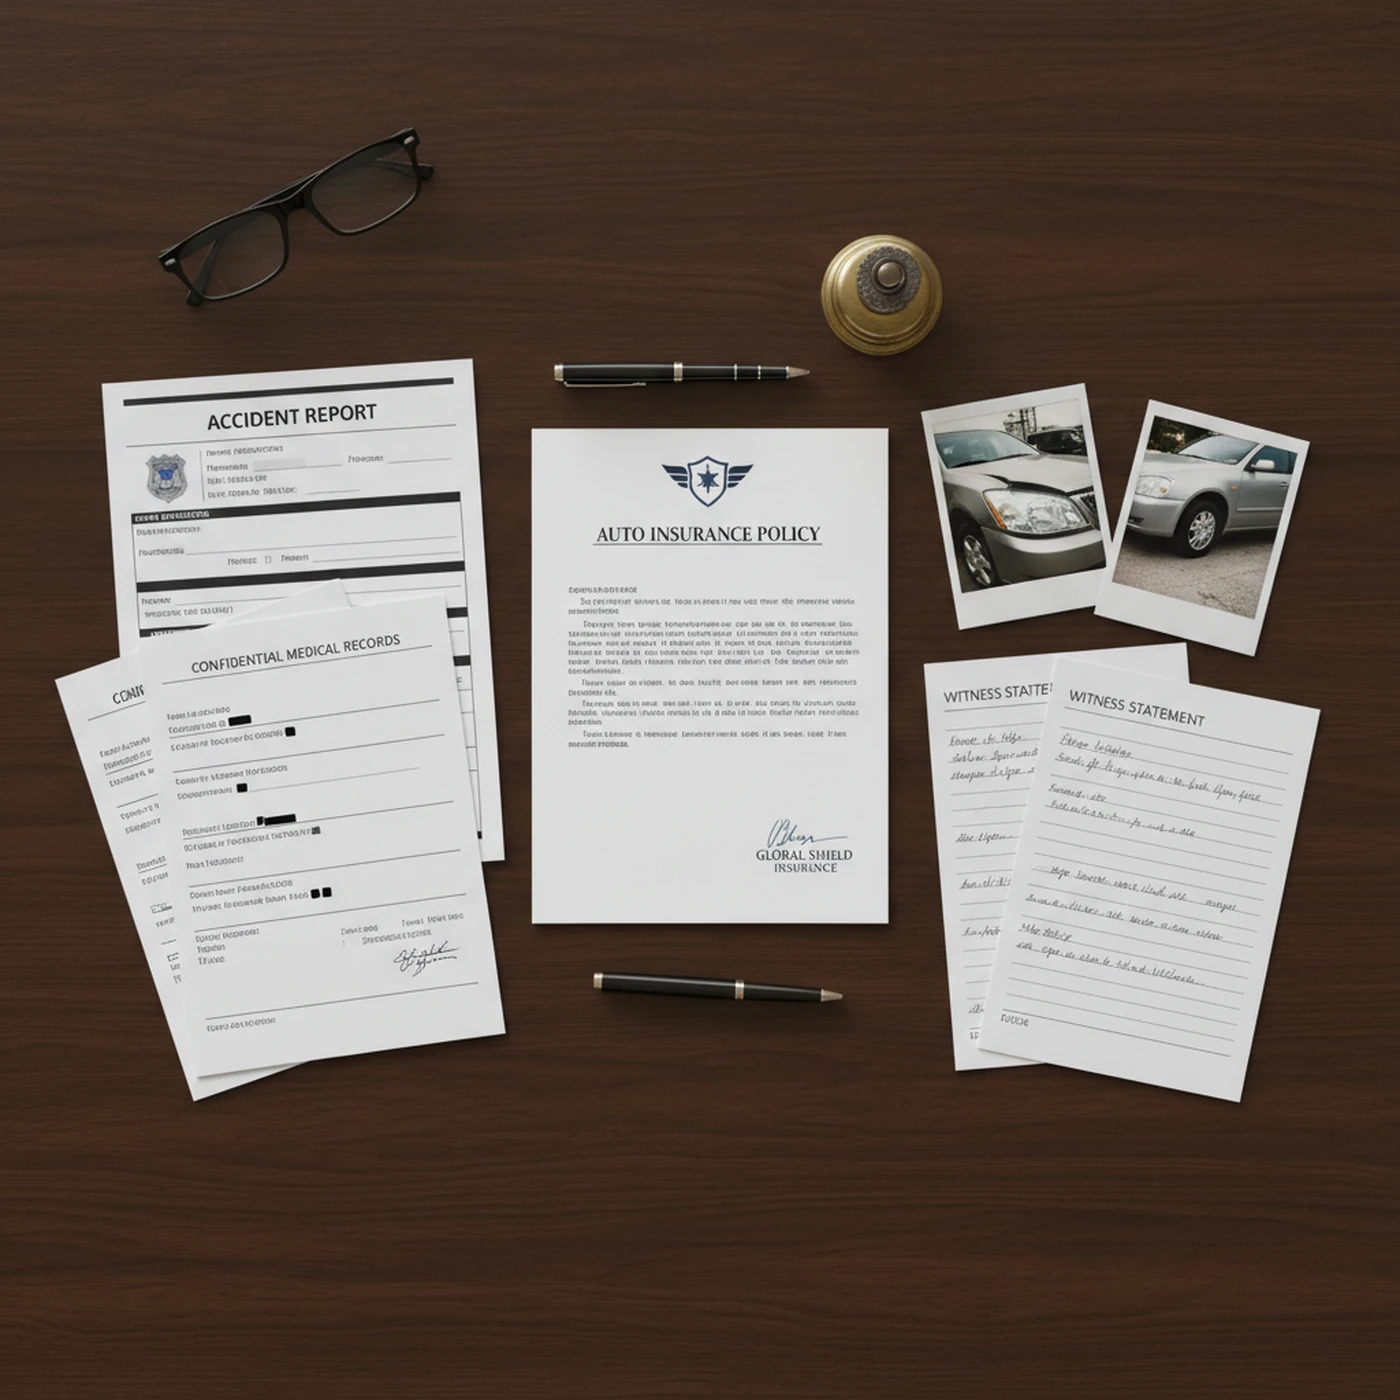
Aunque una reclamación UM/UIM se presenta ante su propia aseguradora, debe demostrarse como cualquier otra reclamación por lesiones, y los mismos tipos de evidencia tienen peso. La documentación más importante incluye:
- Informe policial
- Póliza de seguro
- Página de declaraciones
- Información del seguro del conductor culpable, si se conoce
- Expedientes médicos
- Fotografías y videos
- Declaraciones de testigos
- Prueba de los daños
- Correspondencia con las aseguradoras
- Evidencia del atropello y fuga, si corresponde
UM/UIM y otras coberturas de seguro
Una reclamación UM o UIM rara vez funciona de manera aislada. Su cobertura PIP suele pagar primero las facturas médicas, mientras que el seguro médico puede cubrir costos de tratamiento adicionales, a veces con un gravamen sobre su acuerdo final. El seguro de responsabilidad civil del propio conductor culpable, por limitado que sea, normalmente se reclama junto con su cobertura UIM, no en lugar de ella.
En algunos casos, una póliza general o excedente, o la acumulación de varias pólizas cuando su póliza específica lo permita, puede ampliar aún más la cobertura disponible. También pueden surgir cuestiones de subrogación y reembolso cuando intervienen varias pólizas; por eso es importante revisar cada reclamación de seguro y cada póliza antes de resolver una sola de ellas. Llegar a un acuerdo con una póliza de manera aislada puede reducir o eliminar silenciosamente lo que otra habría pagado, y una vez firmada una exención de responsabilidad esa decisión rara vez es reversible.
Errores comunes de UM/UIM que debe evitar
- Suponer que no existe cobertura sin verificarlo
- Incumplir los plazos de notificación de la aseguradora
- Llegar a un acuerdo con la aseguradora del conductor culpable antes de revisar sus derechos UIM
- Firmar exenciones de responsabilidad demasiado pronto
- Dar declaraciones grabadas demasiado amplias
- No revisar otras pólizas del hogar que podrían extenderle cobertura
Preguntas frecuentes
Preguntas frecuentes sobre reclamaciones UM/UIM
Su propia cobertura para conductores sin seguro, si la tiene, podría cubrir sus pérdidas cuando el conductor culpable carece por completo de seguro.
¿Tiene más preguntas? Envíenos un mensaje a [email protected]
Contáctenos
Comuníquese con un abogado de reclamaciones UM/UIM en Vancouver
Si el conductor que le lesionó no tenía seguro, tenía una cobertura insuficiente o huyó del lugar, no tiene que resolver solo los detalles de su cobertura. Hable sin costo con un abogado sobre su caso y no pague nada a menos que ganemos.